Domain ab-nach-spanien.de kaufen?
Wir ziehen mit dem Projekt
ab-nach-spanien.de um.
Sind Sie am Kauf der Domain
ab-nach-spanien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ab-nach-spanien.de kaufen?
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
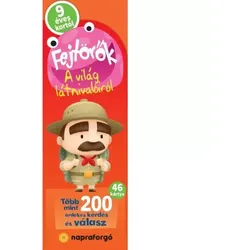
Rätsel über Sehenswürdigkeiten weltweit – ab 9 Jahren - auf UngarischMehr als 200 spannende und zum Nachdenken anregende Fragen und Antworten warten auf die Kinder auf diesen Karten. Gedächtnis und Logik, Entdecken, Lernen und Spaß ... was braucht man mehr für perfekte Entspannung? Auf den Kärtchen finden die Kinder unzählige interessante Fragen und Antworten – von Gefühlen bis hin zum Sonnensystem, empfohlen ab 9 Jahren.Seitenzahl: 92Format: 6 x 19 cm Das Produkt ist auf Ungarisch.5,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **


Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
Papermoon "STEIN-BRÜCKE-FLUSS SEE STRAND SONNE WALD BÄUME NATUR"Vliestapete, STEIN-BRÜCKE-FLUSS SEE STRAND SONNE WALD BÄUME NATUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rätsel über Sehenswürdigkeiten weltweit – ab 9 Jahren - auf UngarischMehr als 200 spannende und zum Nachdenken anregende Fragen und Antworten warten auf die Kinder auf diesen Karten. Gedächtnis und Logik, Entdecken, Lernen und Spaß ... was braucht man mehr für perfekte Entspannung? Auf den Kärtchen finden die Kinder unzählige interessante Fragen und Antworten – von Gefühlen bis hin zum Sonnensystem, empfohlen ab 9 Jahren.Seitenzahl: 92Format: 6 x 19 cm Das Produkt ist auf Ungarisch.5,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Descola, Philippe: Jenseits von Natur und KulturJenseits von Natur und Kultur , Seit der Zeit der Renaissance ist unser Weltbild von einer zentralen Unterscheidung bestimmt: der zwischen Natur und Kultur. Dort die von Naturgesetzen regierte, unpersönliche Welt der Tiere und Dinge, hier die Menschenwelt mit ihrer individuellen und kulturellen Vielfalt. Diese fundamentale Trennung beherrscht unser ganzes Denken und Handeln. In seinem faszinierenden Buch zeigt der große französische Anthropologe und Schüler von Claude Lévi-Strauss, Philippe Descola, daß diese Kosmologie alles andere als selbstverständlich ist. Dabei stützt er sich auf reiches Material aus zum Teil eigenen anthropologischen Feldforschungen bei Naturvölkern und indigenen Kulturen in Afrika, Amazonien, Neuguinea oder Sibirien. Descola führt uns vor Augen, daß deren Weltbilder ganz andersartig aufgebaut sind als das unsere mit seinen »zwei Etagen« von Natur und Kultur. So betrachten manche Kulturen Dinge als beseelt oder glauben, daß verwandtschaftliche Beziehungen zwischen Tieren und Menschen bestehen. Descola plädiert für eine monistische Anthropologie und entwirft eine Typologie unterschiedlichster Weltbilder. Auf diesem Wege lassen sich neben dem westlichen dualistischen Naturalismus totemistische, animistische oder analogistische Kosmologien entdecken. Eine fesselnde Reise in fremde Welten, die uns unsere eigene mit anderen Augen sehen läßt. , Lichter & Blinker > Leichtkraftradteile , Erscheinungsjahr: 20130617, Produktform: Kartoniert, Titel der Reihe: suhrkamp taschenbücher wissenschaft#2076#, Autoren: Descola, Philippe, Übersetzung: Moldenhauer, Eva, Seitenzahl/Blattzahl: 638, Keyword: Kultur; Kulturvergleich; Natur; Naturverständnis; STW 2076; STW2076; Weltbild; suhrkamp taschenbuch wissenschaft 2076, Fachschema: Ethnografie - Ethnographie~Ethnologie - Ethnisch~Völkerkunde~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Anthropologie / Kulturanthropologie~Kulturanthropologie, Fachkategorie: Sozial- und Kulturanthropologie, Ethnographie~Ethnic Studies, Thema: Auseinandersetzen, Warengruppe: TB/Völkerkunde/Volkskunde/Sonstiges, Fachkategorie: Kulturwissenschaften, Thema: Verstehen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 177, Breite: 106, Höhe: 32, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 46906730,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerthner, Rainer: Französisch wie von selbst für Urlaub & Reise (ORIGINAL BIRKENBIHL)Französisch wie von selbst für Urlaub & Reise (ORIGINAL BIRKENBIHL) , Sprachenlernen leichtgemacht mit dem ORIGINAL BIRKENBIHL-SPRACHKURS. Schneller Lernerfolg garantiert! · Bis zu 75% Zeit sparen · Stures Pauken verboten! · Grammatik intuitiv erfassen Inkl. Gratis-Schnupper-Abo für die Online-Versionen dieses Kurses Inkl. 25% Rabatt-Gutschein für die Download-Version dieses Kurses GEHIRN-GERECHT LERNEN? Ja, gern! Dieser Sprachkurs ist etwas Besonderes, denn die Birkenbihl-Methode beruht auf dem gehirn-gerechten Lernen. Vergessen Sie stures Pauken: In vier einfachen Schritten erfassen Sie die Grundlagen der neuen Sprache intuitiv wie beim Erwerb Ihrer Muttersprache. Mit diesem Sprachkurs haben Sie wirklich Spaß beim Lernen! Die abwechslungsreiche Geschichte, die in diesem Sprachkurs erzählt wird, kombiniert mit der hunderttausendfach erprobten Birkenbihl-Methode, bringt Sie schnell zum gewünschten Erfolg! IN 4 SCHRITTEN ZUM ERFOLG: 1. Die Bedeutung erfassen : Lesen Sie sich den deutschen Text aufmerksam durch und stellen Sie sich die Handlung bildhaft wie in einem Film vor Ihrem inneren Auge vor. Dieser Film erleichtert den Lernprozess. Wiederholen Sie diese Übung dann mit der Wort-für-Wort-Übersetzung (Dekodierung). 2. Hören/Aktiv Hören Sie sich den Text in der Zielsprache an und lesen Sie gleichzeitig die deutsche Dekodierung mit: Ihr Gehirn verbindet den 'Film' jetzt mit den Worten der neuen Sprache. 3. Hören/Passiv: Lassen Sie den Text in der neuen Sprache leise im Hintergrund laufen, während Sie anderen Tätigkeiten nachgehen. So verankern Sie die Satzstruktur und Sprachmelodie der neuen Sprache ganz ohne zusätzlichen Zeitaufwand im Unterbewusstsein. 4. PRAXIS! Sprechen - Lesen - Schreiben: Trainieren Sie das Sprechen, Lesen und Schreiben in der neuen Sprache. Setzen Sie dabei eigene Schwerpunkte und bereiten Sie sich gezielt auf bestimmte Situationen vor. Dieser Sprachkurs enthält: -> 4 CDs (Audio) mit ca. 185 Min. Gesamtlaufzeit -> sämtliche Arbeitsblätter als PDF-Datei auf CD-ROM und als Download zum Ausdrucken -> ausführliche Einführung in die Birkenbihl-Methode -> inkl. Gratis-Schnupper-Abo für die Onlineversion dieses Kurses -> inkl. 25% Rabattgutschein für die Downloadversion dieses Kurses , Sonstige > Sport & Bewegung , Erscheinungsjahr: 202112, Produktform: Audio-CD, Autoren: Gerthner, Rainer, Seitenzahl/Blattzahl: 4, Keyword: gehirn-gerecht; sprachen lernen; Birkenbihl; gehirngerecht, Fachkategorie: Sprachführer, Warengruppe: AUDIO/Sprachführer, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sekunden: 185, Text Sprache: fre, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: Klarsicht Verlag, Verlag: Klarsicht Verlag, Verlag: Klarsicht Verlag, Länge: 189, Breite: 134, Höhe: 15, Gewicht: 168, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel,35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.